热门搜索关键词:
全球封装测试产业规模稳步扩大,后端产能布局持续加密。行业统计显示,封测环节的扩产趋势仍在延续,新增产线信息较上年有所增加。
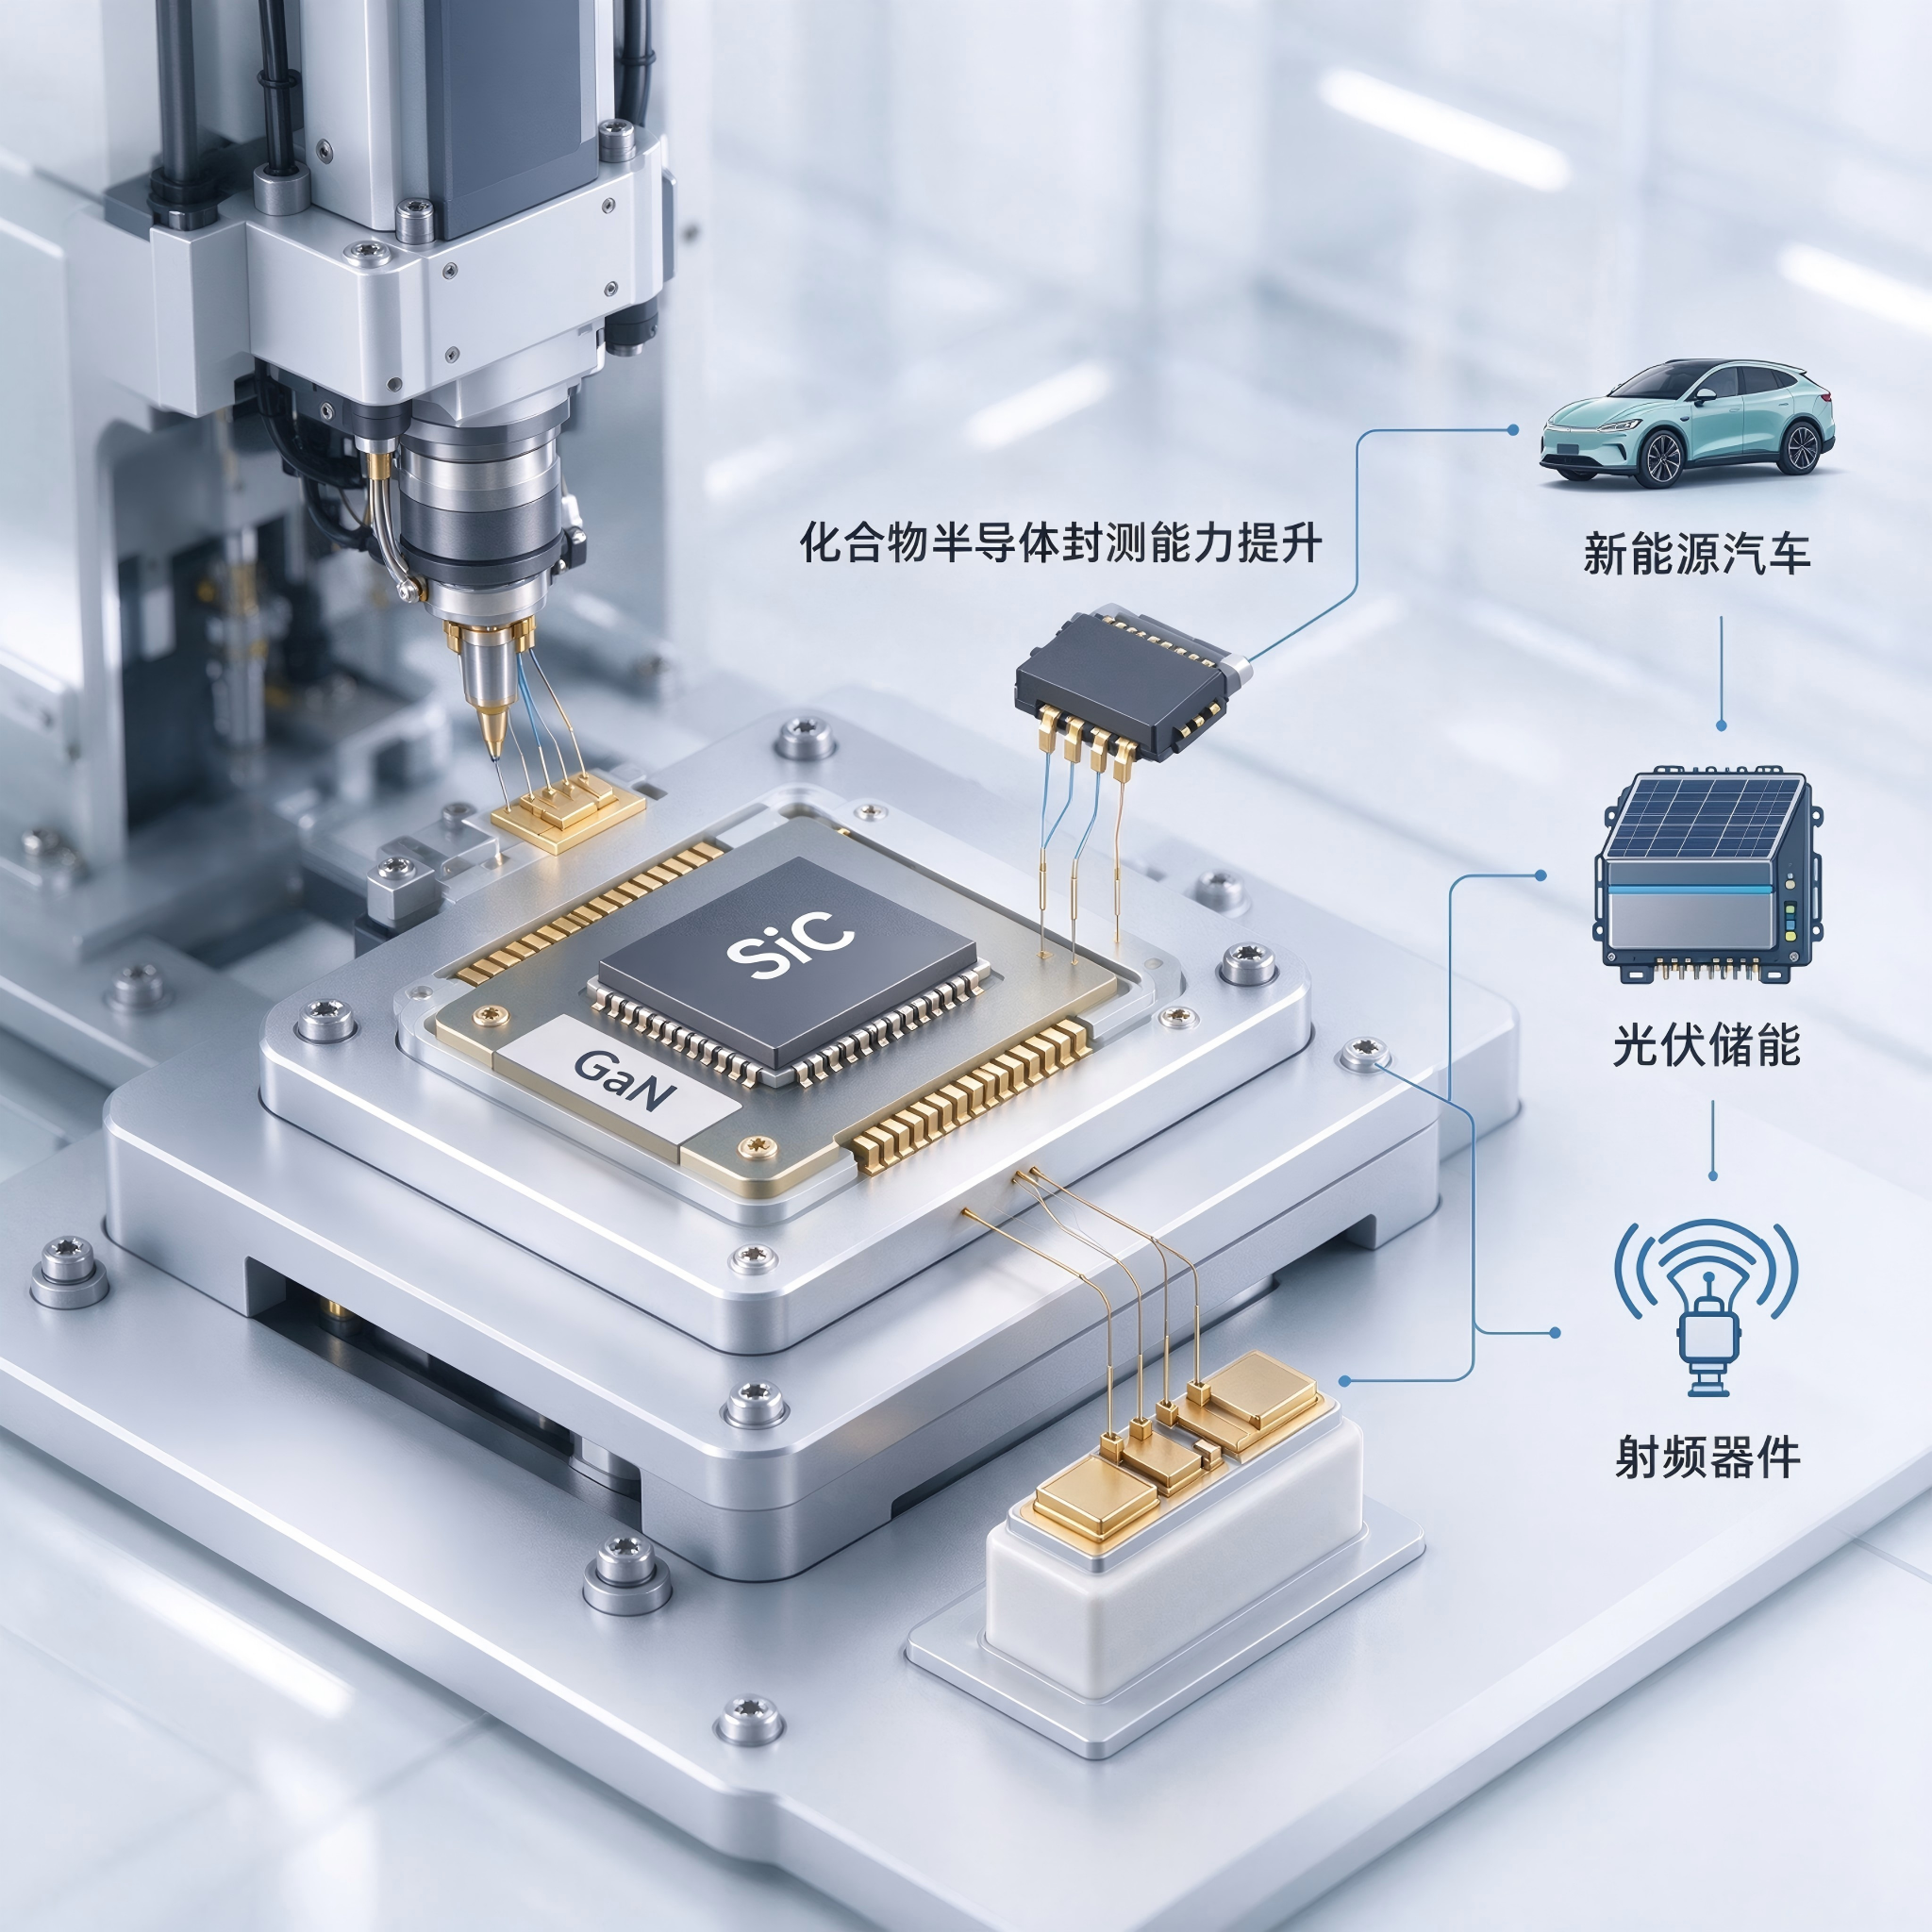
在封测工厂中,具备碳化硅、氮化镓等化合物半导体加工能力的工厂占有相当比例。随着新能源汽车、光伏储能、射频器件等下游需求增长,化合物半导体的封测产能配套正在同步跟进。这类器件对封装工艺有特殊要求,具备相应能力的工厂数量增加,反映出后端产能结构正在适配新兴应用。
部分封测工厂将AI与高性能计算芯片作为核心服务方向。AI芯片封装涉及先进封装工艺,对散热、互连密度和可靠性要求较高。封测厂向这一方向集中,反映出下游算力需求对后端产能的拉动作用。
另有部分工厂布局光子、光互连相关封装业务。随着数据中心内部传输速率提升,光互连技术应用范围扩大,相关封装需求开始出现。目前布局工厂数量相对有限,但这一方向已受到行业关注。
从产业角度看,持续追踪封测厂的产线布局、工艺平台和下游市场,与供应链规划和代工产能评估相关。封测环节连接芯片设计和终端应用,产能结构的变化与市场需求的变化存在关联。全球后端产能持续扩容,也意味着封测环节的竞争与配套能力正在同步提升。
封测产能扩张不仅体现在数量增加,也体现在化合物半导体、AI芯片、光互连等方向的布局深化。后端产能的结构性变化,受到产业链上下游的持续关注。